Début 2026, un raisonnement a traversé Wall Street avec la force de l'évidence : si une IA écrit du logiciel en quelques heures, pourquoi continuer à payer Salesforce, SAP ou Workday tous les mois ? Jefferies a donné un nom à la thèse, SaaSpocalypse, et le marché l'a jouée. Oren Greenberg relève 285 milliards de dollars effacés des valeurs logicielles en 48 heures; une analyse de Tekkit parle de plus de 1 000 milliards sur vingt-quatre mois; une tribune de Jeffrey Sonnenfeld et de ses coauteurs, publiée par Fortune, avance environ 2 000 milliards sur un an. Trois chiffres, trois périmètres, trois périodes : ils ne mesurent pas la même chose et nous ne les additionnons pas. Ils disent seulement l'ordre de grandeur du pari.
Six mois plus tard, le pari se dénoue. Salesforce publie un chiffre d'affaires en hausse de 11%, à 11,35 milliards de dollars, et son action prend 20% en une séance : après quatorze séances consécutives de baisse, c'est son meilleur rebond depuis 2020. Son taux d'attrition est, selon la même analyse, à l'un de ses plus bas niveaux historiques.
Ce qui nous intéresse n'est pas le cours de bourse. C'est que le marché vient de faire, en grand et avec de l'argent réel, l'erreur de raisonnement que fait chaque équipe qui décide de reconstruire un outil en interne. Elle mérite d'être regardée de près, parce qu'elle est instructive dans les deux sens.
« C'est grisant. Pendant environ trois semaines. »
Carlos Diaz la raconte mieux que personne dans Silicon Carne, et la scène est reconnaissable : on ouvre Cursor ou Claude Code un samedi matin, on décide de reconstruire son CRM, et quelques heures plus tard on a une interface, une base clients, des automatisations et un joli tableau de bord. On regarde alors sa facture Salesforce en se demandant pourquoi on paie plusieurs milliers de dollars par an.
C'est grisant, et surtout très convaincant… pendant environ trois semaines. Puis la vraie vie commence.
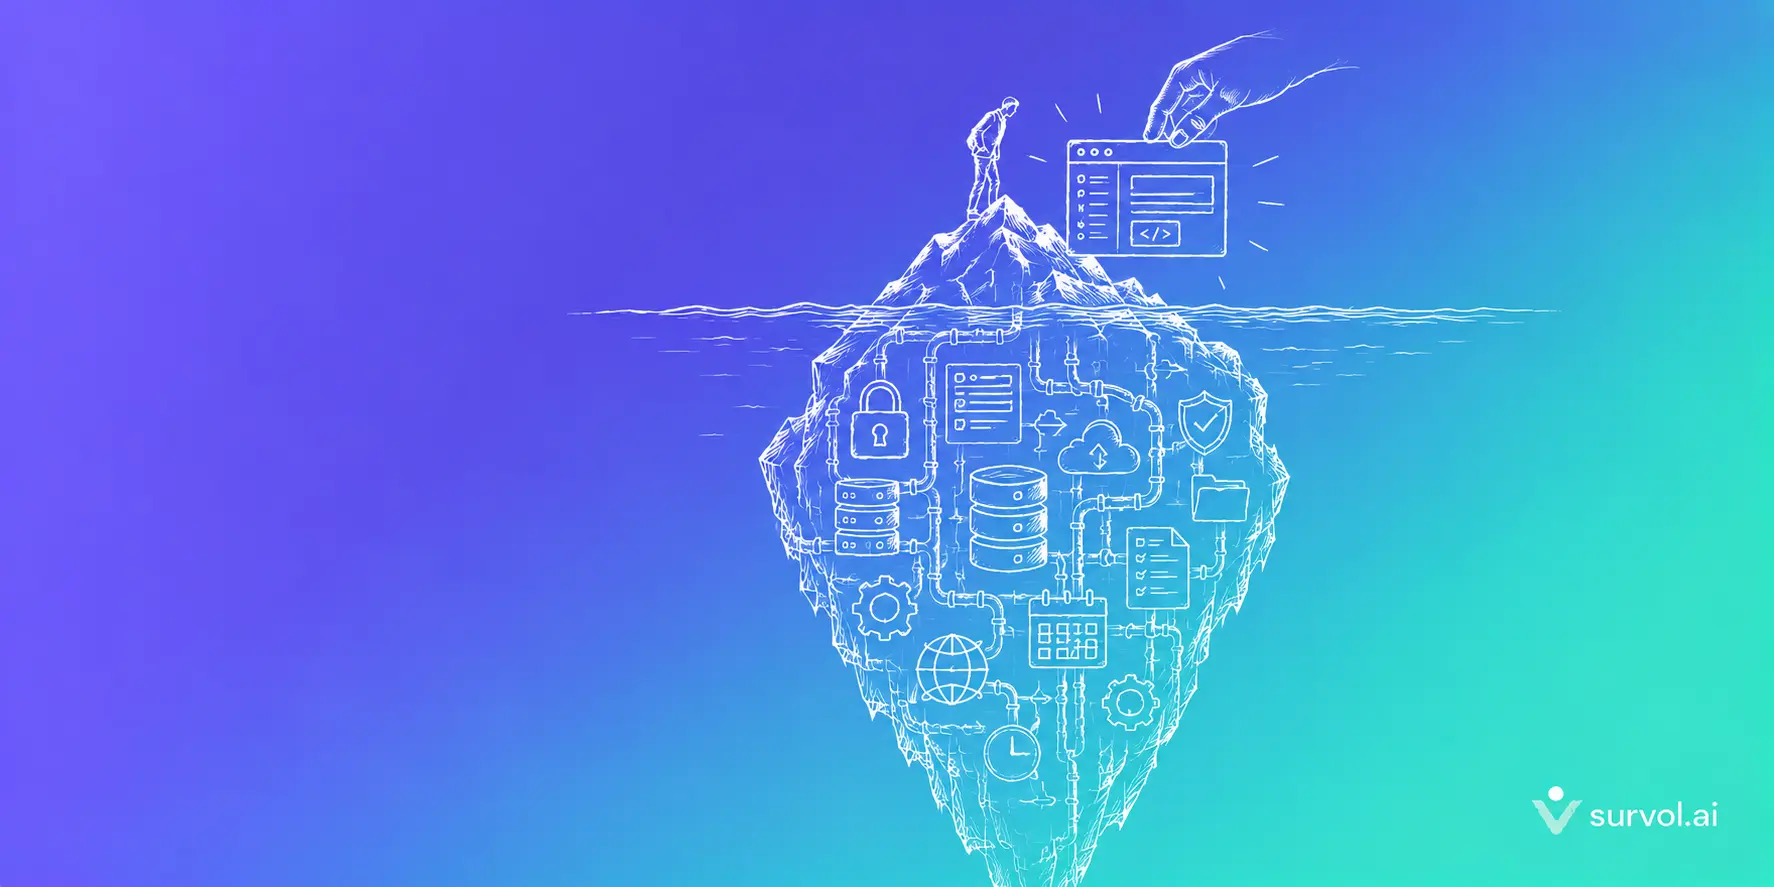
La suite tient en une liste que personne ne met dans l'estimation initiale : droits d'accès, authentification, sauvegardes, migrations, intégrations, exceptions métier, règles de conformité, disponibilité du service, et comprendre pourquoi Jean-Michel de la compta a cassé quelque chose qu'aucun ingénieur n'avait imaginé. Sa conclusion est la phrase la plus utile de tout le dossier : vous n'avez pas reconstruit une application, vous venez de vous engager à maintenir votre propre logiciel d'entreprise pour les dix prochaines années.
C'est exactement le point que nous faisions le 15 septembre à propos du tiers des entreprises qui renoncent à acheter un logiciel : un abonnement contient quatre choses qui ne figurent pas sur la facture (une feuille de route, une maintenance, une conformité portée par un tiers et un responsable au bout du fil). La différence, cette fois, c'est qu'on dispose de la facture de l'erreur à l'échelle d'un marché.
Le chiffre que tout le monde cite, et ce qu'il mesure vraiment
Le chiffre qui circule en appui de la thèse vient de Retool : 35% des entreprises ont déjà remplacé au moins un outil SaaS par un développement maison, et 78% prévoient d'en construire davantage cette année. Greenberg le qualifie de « techniquement vrai, mais profondément trompeur », et son objection est précise : quand on regarde quels outils sont remplacés, on trouve des Zapier, des couches d'intégration et d'automatisation simples. Pas des plateformes de CRM, pas des infrastructures d'analyse.
Ce ne sont pas des remplacements de SaaS. Ils comblent les trous entre les SaaS.
C'est une correction qui vaut aussi pour nous. McKinsey mesurait en août que 32% des organisations avaient renoncé à un achat logiciel; Retool mesure que 35% en ont remplacé un. Les deux chiffres sont vrais, et aucun des deux ne dit ce que les gens leur font dire, parce que ni l'un ni l'autre ne dit quel logiciel. Un tableau de bord interne qu'aucun éditeur n'allait construire pour votre processus transverse, et un progiciel de paie, ne pèsent pas pareil dans la même statistique.
Trois paniers, et un critère qui tranche
L'apport le plus utile de l'analyse de Greenberg est de refuser la question « le SaaS est-il mort ? » pour poser la seule qui se décide : dans quel panier tombe cet outil-là ?
- Déjà parti. Rédaction de contenu simple, traduction, recherche documentaire. Les outils qui n'étaient qu'une surcouche d'interface sur un modèle de fondation sont les premiers touchés : Jasper à 49 dollars par mois quand Claude fait la même chose à 20. Même sort pour les outils de gestion de tâches simples : des journalistes de CNBC ont construit un clone fonctionnel de Monday.com en moins d'une heure, pour moins de 15 dollars.
- Annoncé, pas arrivé. Les flux agentiques complexes. Greenberg y voit une double porte que personne ne valorise : la maturité organisationnelle d'abord (peu d'équipes savent réellement mettre ça en production), la fiabilité ensuite : un modèle est probabiliste, pas déterministe, donc il faut une couche de vérification, puis une couche de vérification de la vérification, puis un humain pour trancher. Ce coût-là n'est jamais dans le récit.
- Protégé, et en train de s'adapter. Les plateformes riches en données. On ne reconstruit pas un index de crawl du web un samedi matin ; on ne reconstruit pas non plus la délivrabilité e-mail, les relations avec les fournisseurs d'accès et la conformité DKIM. On peut coder un formulaire qui envoie un message ; on ne peut pas coder l'infrastructure qui fait qu'il arrive.
Le critère qui range un outil dans un panier plutôt qu'un autre tient en une ligne : si la valeur de l'outil est une couche d'interface posée au-dessus de quelque chose que l'IA fait désormais nativement, il est exposé. Greenberg le formule crûment (la surcouche est la vulnérabilité) et ajoute un chiffre qui dit pourquoi la barrière est tombée : 63% des personnes qui pratiquent le vibe coding ne sont pas développeuses.
La douve que les analystes ne citent jamais
Il y a une catégorie d'obstacles qui n'apparaît dans aucun modèle financier et que tout responsable de la sécurité reconnaîtra : SOC 2, contrôles d'accès granulaires, journaux d'audit. Quelqu'un remplace Loom par un outil interne bricolé en un week-end ; ça marche très bien, jusqu'à la première exigence de certification.
Votre RSSI ne va pas signer un projet de vibe coding du week-end qui manipule des données clients.
D'où le diagnostic : le marché a valorisé le risque de remplacement sur toute la base clients alors qu'il ne porte que sur son bas : petites structures, éventuellement bas du mid-market. Les exigences d'achat d'un grand compte ne regardent pas la démonstration ; elles regardent la case cochée. C'est le même sujet que celui de notre article du 9 octobre sur les équipes métier qui écrivent du code : ce qui décide n'est pas l'outil, c'est qui approuve et contre quels critères écrits.
Le test qui départage le récit des faits : les effectifs
La vérification la plus convaincante du dossier ne coûte rien et devrait être copiée partout : Greenberg a comparé le cours de bourse des « victimes » annoncées avec leur croissance d'effectifs.
Duolingo +76% en deux ans. Datadog +63%. Figma +55%. Atlassian +52%. HubSpot +40%, alors que son action a perdu environ la moitié de sa valeur sur un an. Les seules vraies baisses : Chegg (−26%) et LegalZoom (-8%), Adobe étant à zéro, ce qui pour une entreprise de cette taille est déjà une stagnation notable. Le principe vaut au-delà du sujet :
Un cours de bourse se pilote au récit. Pas un effectif.
Chegg est d'ailleurs le contre-exemple honnête : l'aide aux devoirs allait évidemment être balayée. Le dossier ne dit pas que rien ne meurt; il dit que le marché a traité une liste très hétérogène comme un bloc.
Ce que les gagnants ont compris avant les analystes
Deux faits valent d'être posés côte à côte. Le premier vient de la tribune de Fortune : l'argument de Wells Fargo qu'elle cite, « la baisse du coût de l'intelligence augmente la valeur des données de l'acteur en place », retourne complètement la thèse. Si l'agent est bon marché, ce qui devient rare n'est pas le raisonnement, c'est la matière sur laquelle il raisonne. Les mêmes auteurs rapportent qu'Agentforce est passé de 100 millions à 1,5 milliard de dollars de revenu annualisé en dix-huit mois, et que Salesforce a ingéré 104 000 milliards d'enregistrements sur le dernier trimestre, le double du précédent. À prendre pour ce que c'est : une tribune d'opinion, qui défend une thèse.
Le second vient d'Anthony Bourbon, qui observe que SAP a pris une participation dans n8n, soit environ 60 millions d'euros pour un peu moins de 1,3% du capital. Son commentaire est la bonne façon de lire l'opération : ce que SAP achète n'est pas le code, qu'il saurait réécrire, mais une communauté de développeurs et des milliers d'intégrations déjà en production. Sa formule résume le dossier entier : le métier d'un éditeur, ce n'est pas coder pendant trente ans, c'est avoir des clients et les garder. Lui aussi a un intérêt dans l'histoire : c'est un investisseur, il regarde des actifs.
Il ajoute pourtant la nuance qui empêche de conclure trop vite, et c'est tout à son honneur : cette position protège, elle n'immunise pas. Siebel régnait sur la relation client avant Salesforce, Lotus Notes sur la messagerie avant Outlook. Ils ont fini déboulonnés, mais en années, pas en mois.
« Ils ont raison. Ils sont juste des années trop tôt. »
C'est la phrase sur laquelle le dossier devrait se refermer, et elle est de Greenberg. La direction que Wall Street a anticipée est la bonne : la capacité progresse, vite. Ce que le marché a mal estimé, c'est le temps, et confondre la direction et le calendrier est une erreur coûteuse dans les deux sens. Parier que rien ne changera est aussi faux que parier que tout change ce trimestre.
Deux précautions avant de refermer. D'abord, les sources de ce dossier ne sont pas neutres, et aucune ne le cache vraiment : Manhattan Associates, qui publie « le mythe de la SaaSpocalypse », est un éditeur de logiciel d'entreprise ; Anthony Bourbon est investisseur ; la tribune de Fortune défend trois entreprises nommément ; Oren Greenberg conseille des entreprises B2B sur leur mise sur le marché. Un marché qui se persuade qu'il ne mourra pas produit beaucoup de textes disant qu'il ne mourra pas. Ensuite, ce qui tient dans leurs arguments tient parce que c'est vérifiable (la croissance des effectifs, le détail des outils réellement remplacés, les exigences de certification), pas parce que les auteurs sont convaincants.
Ce que ça change pour qui décide
La question « construire ou acheter » ne se pose pas globalement, et c'est la leçon pratique à retenir. Elle se pose outil par outil, avec trois tests que ce dossier fournit gratuitement :
- La valeur de cet outil est-elle une interface, ou une matière ? Une surcouche se reconstruit. Dix ans de données de contact, un index de crawl ou une réputation d'expéditeur, non.
- Qui porte la conformité ? Si la réponse change de camp quand vous construisez, le coût de construction n'est pas le coût du projet.
- Que se passe-t-il à trois heures du matin ? La question de Bourbon est la plus simple et la plus discriminante : quand la clôture mensuelle se trompe, qui décroche ?
Et pour ce qu'on décide de construire quand même (ce qui sera de plus en plus fréquent, c'est le sens de l'histoire), il reste la partie que ce dossier décrit sans la nommer : les dix ans d'engagement. Une version qui porte son origine, une spécification qui survit à la session qui l'a produite, une promotion qui passe par des vérifications déclarées : ce n'est pas du confort, c'est ce qui transforme un samedi matin grisant en logiciel qu'on peut encore faire évoluer en 2036. C'est le travail de Survol, et je le dis franchement plutôt que de le laisser deviner, mais la règle vaut avec ou sans nous.
Sources
- Oren Greenberg, « The SaaSpocalypse Is Real. It's Also Mostly Wrong. », 20 février 2026, mis à jour le 6 avril 2026. Les 285 milliards en 48 heures, le nom forgé par Jefferies, les chiffres Retool (35% / 78%), les trois paniers, la double porte, la douve de conformité et les croissances d'effectifs en proviennent.
- Carlos Diaz, Silicon Carne, « Le SaaS Apocalypse n'aura pas lieu ! », 7 septembre 2026. La scène du samedi matin, les trois semaines et les dix ans d'engagement en proviennent. La copie dont nous disposons ne porte pas d'adresse : elle n'est donc pas liée ici.
- Tekkit, « La "SaaSpocalypse" n'aura pas lieu : comment les logiciels progressent face à l'IA », 31 août 2026. Les résultats de Salesforce (+11%, 11,35 milliards de dollars, +20% en une séance), le niveau d'attrition et l'adoption du protocole MCP en proviennent.
- Anthony Bourbon (Blast.Club), « La SaaSpocalypse n'aura pas lieu », LinkedIn, 15 juin 2026. La participation de SAP dans n8n, la comparaison Siebel / Lotus Notes et la question des trois heures du matin en proviennent. L'auteur est investisseur.
- Jeffrey Sonnenfeld, Steven Tian et Stephen Henriques, « The SaaSpocalypse that wasn't », Fortune, 26 août 2026. Les ~2 000 milliards de dollars, la citation de Wells Fargo et les chiffres d'Agentforce et de Slack en proviennent. Tribune d'opinion.
- Manhattan Associates, « The SaaSpocalypse Myth and the Rise of Native, Built-In AI », 17 juin 2026. L'idée de « colonne vertébrale déterministe » et le glissement du prompt engineering vers le context engineering en proviennent. Publié par un éditeur de logiciel d'entreprise.
- Les passages cités entre guillemets issus des sources anglophones sont traduits par nos soins.